Qzone
 微博
 微信
同一赛道里,头部平台的股价在跌,新上市的基础模型公司营收在翻倍。这组反差指向的,不是谁行谁不行,而是资本衡量一家公司的尺子,换了一把。
一、一个说不通的悖论
先看一组来自极光月狐数据《2026中国AI上市企业发展洞察》的数据。
2026年8月,大模型与AI平台赛道的企业标准化价格中位数同比下跌24.9%,为五大赛道之最;据该报告披露,赛道内多家头部企业同期标准化价格较上年下跌25%至35%。
而在同一赛道、同一时间段,2026年新上市的两家基础模型公司却交出了另一份答卷:智谱上半年营收同比增长399.5%,MiniMax增长283.1%。报告同时指出,两家企业的研发投入同比增速分别为33.6%和138.8%。
这是个说不通的悖论。论资源、论算力、论用户、论现金——头部平台全面碾压。它们既握着模型,又握着流量,还握着云。可结果是:拥有最多的那批公司,估值在缩水;刚上市、什么都没有的那批公司,收入在翻倍。
如果按传统的商业常识,“强者恒强”应该在这里成立。但它没有。这意味着,被重新定价的可能不是这些公司的经营能力,而是资本评价它们的那套标准。
二、旧尺子:规模曾经是最好的答案
要理解这把尺子为什么换了,得先看它过去为什么管用。
在移动互联网的黄金十年里,“规模”几乎是一把万能尺。用户规模意味着网络效应,意味着交叉补贴的空间,意味着可以用一项业务的利润去养另一项业务——这套打法曾经造就了无数巨头的护城河。规模本身就是壁垒,因为你大,所以你能承受亏损;因为你能承受亏损,所以你最终能赢。
AI时代初期,这套逻辑依然在起作用。谁的算力多、谁的模型多、谁的用户基数大,谁就更可能在竞争中胜出。于是资本愿意为“版图”定价,为“潜力”定价,为“什么都有”定价。
但2026年的数据说明,这套逻辑正在失效。失效的原因不是规模不重要了,而是规模变得“难以验证”了。
三、新尺子:能验证的才算数
报告里有两组数据,恰好说明了“验证”这件事为什么变贵了。
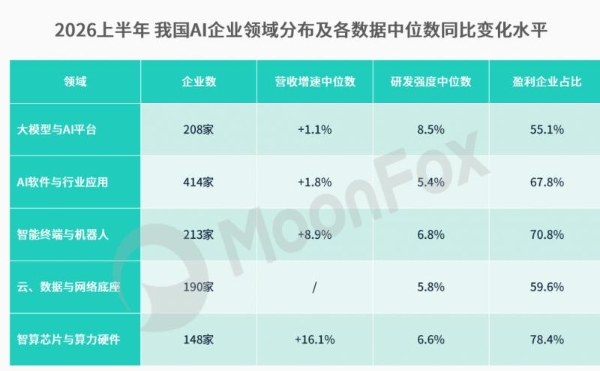
图1 2026上半年我国AI企业领域分布及各数据中位数同比变化水平数据来源:iFinD、企业财报,引自报告第11页
第一组在产业链上。大模型与AI平台赛道研发强度中位数8.5%,五大赛道最高;盈利企业占比55.1%,五大赛道最低。而它的上游——智算芯片与算力硬件——营收增速中位数16.1%、盈利企业占比78.4%,两项都是第一。
这意味着中游处在一个尴尬的位置:向上要付算力成本,向下要给免费或低价服务。报告记录了这一年的策略——国产厂商普遍开启“Token补贴、限时免费”,并以“闲时折扣”培养粘性。结果是,2026年8月底OpenRouter平台的AI Token周度消耗量突破100T,较6月翻了一倍以上;而这场增长的成本,相当一部分写在了中游的利润表上。
第二组在经营结构上。对头部平台而言,AI只是众多业务中的一项。它越成功,越可能反噬自己原有的现金牛:搜索被助手分流、电商被智能体重构、广告被生成式内容改写。报告注意到,头部平台股价在2026年年中“整体表现均较弱”。
更关键的是可追溯性。头部平台的AI收入散落在云、广告与生态合作里,市场很难单独给它定价,往往只能折算成一个模糊的“AI溢价”,再被庞大的存量估值稀释。而一家以基础模型为主业的企业,每一块钱收入都能对应到模型调用和产品订阅——投入与产出之间的因果链是清晰的。
过去,资本为“你能做多大”付费;现在,资本为“你证明了什么”付费。
四、但这把新尺子也很苛刻
需要说明的是,“验证定价”并不是一把更宽容的尺子,它可能更苛刻。
两家新上市企业的营收增长很快,但绝对规模仍在早期,而模型训练与推理的成本是刚性的。研发投入33.6%与138.8%的增速,说明它们仍处在以投入换份额的阶段。报告亦预判,“未来1至3年将是头部大模型企业投入持续加大的重要时间窗口”。
这意味着,“用增长率定价”成立的前提,是增长率能持续兑现。一旦增速回落到常规区间,市场的尺子很可能切回“用利润定价”——而那时,它既没有平台的现金牛托底,也没有上游的算力利润。这是整条产业链上风险最集中的位置。
这把尺子还在筛掉另一类公司。智能终端与机器人赛道2026年8月标准化价格中位数同比下跌17.8%,部分个股跌幅在25%至55%之间。热度最高的赛道,反而承受了最深的估值修正——因为“具身智能”的故事讲了很久,而“机器人量产并交付”至今仍是全行业的难题。
五、真正的变化:验证,正在取代规模成为新的信任基础
把上面几段放在一起,一条线索就清楚了。
上游拿走利润,因为它们的产品能被直接计价;中游承担投入,因为它们的产出要靠生态兑现;下游承受修正,因为它们的承诺还没有被交付验证。资本的分歧,本质上是“可验证程度”的分歧。
这背后是一个更深的转变。过去二十年,商业世界的信任建立在“规模”上——因为你足够大,所以你足够可靠;因为你覆盖足够广,所以你不会倒。规模是一种信用。但当AI把“能力”变成一种可以快速复制、快速迭代、也快速贬值的东西之后,规模不再自动等于可靠:一家公司可以很大,却说不清自己的AI业务到底赚了多少钱;也可以很小,却能让每一块钱收入都对应到具体的调用量。
资本开始偏好后者。这不是因为它更善良,而是因为技术迭代极快的行业里,“可验证”是唯一能穿越周期的信息——比故事可靠,比规模诚实,比承诺便宜。
AI时代的新壁垒,不是规模,而是可被验证的增长。
这个判断,对三类人都有现实含义。
对仍在转型中的大企业而言,真正的挑战不是“要不要做AI”,而是“能不能把AI的价值从庞大业务中单独剥离出来、讲清楚”。说不清,就会被按存量估值;说得清,才可能重获溢价——这是组织能力问题,不是技术问题。
对创业者而言,这一轮窗口的通行证不是“更大的故事”,而是“更早的验证”。市场愿意给高增长以高估值,但耐心正在变短。
对整个AI产业而言,这或许是个好信号。当评价标准从“谁讲得更大”转向“谁做得更实”,泡沫会被挤掉,但真正解决问题的人会被留下——一个行业成熟的标志,从来不是它的故事有多动人,而是它开始用数字说话。
所以,2026年AI产业的分水岭,可能不是谁的模型跑分更高,也不是谁的参数更多,而是谁能把投入变成可交付、可追溯、可复利的收入。规模依然重要,但它不再是答案本身。
延伸阅读:
TOM2026-10-24 17:1510-24 17:15



 点击下方菜单栏 “
 ” 选择 “分享”, 把好文章分享出去!
 为推荐给更多人
分享写下你的想法>